
PER Lucya Cardif : ce qu’il coûte vraiment en 2026
Rédigé par Édouard Petit. Fondateur d’Épargnant 3.0 depuis 2015.
Mis à jour le 01/10/2026
Calculer ce que le PER Lucya Cardif vous coûte réellement, frais d’ETF compris, et savoir s’il mérite un transfert. Les règles du jeu ont changé avec la loi de finances pour 2026.
Ce que ce PER coûte vraiment, ETF compris.
La grille affichée est simple : 0 % de frais sur les versements, 0 % d’arbitrage, 0,50 % par an sur les unités de compte, 0,70 % sur le fonds en euros. C’est ce que retiennent tous les comparatifs. Ce n’est pas ce que vous payez.
Trois lignes s’y ajoutent. Les frais propres à l’ETF que vous choisissez, d’abord, qui se cumulent avec ceux du contrat. Des frais sur opération financière de 0,10 % ensuite, prélevés sur chaque versement et chaque arbitrage portant sur un ETF ou une action, et sur les rachats pendant les dix premières années. Vingt euros enfin, une fois, pour l’adhésion à l’association souscriptrice.
Le tableau ci-dessous exprime les frais en points de base : 100 points de base valent 1 %. C’est la seule façon de comparer sans aligner des décimales qui ne changent rien.
Épargnant 3.0 : Le best seller
Prenez vos finances en main en moins de deux heures
Pas de jargon, pas de calculs compliqués. La méthode simple et prouvée pour investir efficacement sans y passer vos soirées.
35 000+ lecteurs · plus de 1 900 avis Amazon · 8 € en papier, 5 € en Kindle
| Support en gestion libre | Frais de l’ETF (bps) | Coût total annuel (bps) |
|---|---|---|
| Amundi Core S&P 500 Swap (C) | 5 | 55 |
| BNP Paribas Easy MSCI World (C) | 5 | 55 |
| Amundi Smart Overnight Return | 10 | 60 |
| Amundi Core MSCI World (C) | 12 | 62 |
| Moyenne des fonds actions du contrat | 187 | 237 |
Trois choses que le tableau ne dit pas. La dernière ligne est la vraie information : la moyenne des fonds actions du contrat ressort à 1,9 % par an hors frais de gestion, dont près de la moitié revient au distributeur et au gestionnaire. Un contrat peu chargé ne vous protège pas de vos propres choix de supports. Ensuite, les 0,10 % par opération pèsent sur les versements programmés, sans jamais devenir décisifs : sur 200 € versés chaque mois, cela fait 2,40 € par an. Enfin, la gestion déléguée ajoute 0,25 % par an, alors que la gestion pilotée par horizon reste à 0,50 %, ce qui est rare.
Le fonds en euros et son bonus, conditions lues.
Le contrat donne accès à un seul fonds en euros, le Fonds général Retraite de Cardif Retraite, qui a servi 2,8 % net de frais de gestion en 2025. C’est correct sans être remarquable : plusieurs fonds en euros de PER concurrents ont dépassé 3 % la même année. Les rendements passés ne préjugent pas des rendements futurs.
Une offre bonus court jusqu’au 31 décembre 2026 : la part du versement placée sur le fonds en euros voit son rendement majoré de 80 %, dans la limite de 1,8 point, en 2026 et en 2027. Avec un fonds à 2,8 %, cela donne environ 4,6 % net de frais de gestion, avant prélèvements sociaux, sur cette part seulement.
Les conditions comptent autant que le chiffre : versement d’au moins 5 000 €, dont 40 % minimum en unités de compte. Et surtout, si vous arbitrez, sortez, ou repassez sous les 40 % d’unités de compte avant le 31 décembre de chaque exercice, le bonus n’est pas versé. C’est un engagement de deux ans, pas une prime immédiate.
Côté gestion, vous choisissez à l’adhésion entre l’autonomie et plusieurs formes de délégation, et vous pouvez cumuler les deux. J’ai pris la gestion libre.
Le contrat est accessible dès 500 €, les versements programmés dès 50 € par mois, et la souscription se fait entièrement en ligne. Le même assureur propose une assurance-vie Lucya Cardif aux caractéristiques proches, avec un fonds en euros différent.
L’ouverture est gratuite, le premier versement est de 500 € et l’adhésion à l’association coûte 20 €. Ce contrat ne vous convient pas si votre tranche marginale d’imposition est inférieure à 30 %, ni si vous risquez d’avoir besoin de cet argent avant la retraite. Ce lien est un lien partenaire : Épargnant 3.0 est rémunéré si vous souscrivez, sans coût supplémentaire pour vous.
La loi de finances pour 2026 a changé le calcul.
Le principe du PER n’a pas bougé : vous déduisez vos versements de votre revenu imposable, l’État vous avance donc de l’impôt, et il le reprend à la sortie. Avec une tranche marginale à 30 %, 10 000 € versés font 3 000 € d’impôt en moins l’année du versement, et cette somme travaille pendant vingt ou trente ans. Trois paramètres ont pourtant changé cette année.
Les prélèvements sociaux sur le PER sont passés de 17,2 % à 18,6 %, sur les sommes récupérées depuis le 1er janvier 2026, en rente comme en capital. Les versements réalisés à partir de 70 ans ne sont plus déductibles, rétroactivement depuis le 1er janvier 2026. Et le report des plafonds de déduction non utilisés passe de trois à cinq années, à partir des sommes versées en 2026.
Le troisième point est le seul qui vous rend de l’argent, et personne n’en parle. Si vous avez peu versé ces dernières années, votre capacité de déduction cumulée est aujourd’hui plus large qu’elle ne l’a jamais été, et elle inclut toujours le plafond non consommé de votre conjoint.
Vérifier avant de verser
Votre plafond disponible figure sur la dernière page de votre avis d’imposition, ligne « plafond épargne retraite ». Depuis 2026, il agrège cinq années au lieu de trois. Regardez-le avant de décider du montant de votre versement, pas après.
Arbitrer entre déduire aujourd’hui et payer demain n’est qu’une décision parmi celles qui construisent un patrimoine, et c’est rarement celle qui compte le plus. La Masterclasse gratuite montre comment ces décisions s’articulent entre elles.
Masterclasse
1H
Masterclasse gratuite · Accès immédiat
ETF : les trois erreurs qui vous coûtent vraiment cher
Une heure pour comprendre les erreurs à éviter et investir plus efficacement.
Transférer un ancien plan : le calcul tient en deux lignes.
Le transfert d’un PER vers un autre PER est plafonné à 1 % de l’épargne accumulée, et devient gratuit au-delà de cinq ans de détention : c’est l’article L. 224-40 du code monétaire et financier. Pour un PERP, un contrat Madelin, un article 83 ou un Perco, le décret n° 2024-682 a aligné le plafond sur 1 % depuis le 24 octobre 2024, avec gratuité après dix ans.
Le calcul se pose alors en deux lignes. Sur 30 000 € logés dans un contrat bancaire à 1,8 % de frais annuels, passer à 0,6 % tout compris économise 360 € par an. Le transfert, s’il est facturé au maximum légal, coûte 300 € une seule fois. Il est amorti en dix mois, et gratuit si votre plan a plus de cinq ans.
Deux réserves, que les comparatifs oublient. Un article 83 n’est pas transférable tant que vous êtes salarié de l’entreprise qui l’a ouvert. Et lors d’un transfert, la valeur de l’épargne peut être diminuée d’une éventuelle réduction appliquée au fonds en euros du contrat d’origine : demandez la valeur de transfert par écrit avant de signer quoi que ce soit.
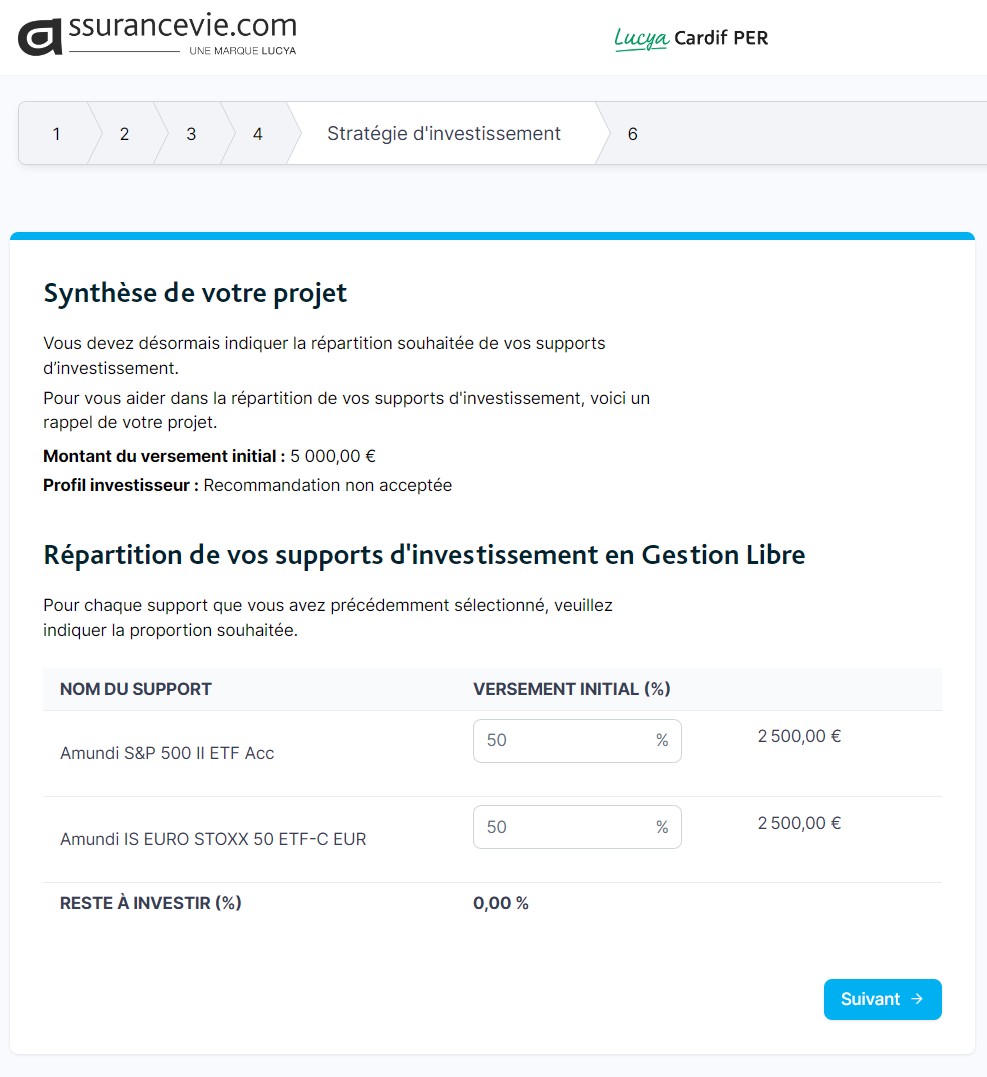
Mon propre PER ici tient sur deux lignes, un S&P 500 et un Euro Stoxx 50. Coût total autour de 0,6 % par an, frais de contrat et frais d’ETF compris. Je n’y ai pas touché depuis.
É. P.
Le seuil de rentabilité dépend de votre encours et de l’écart de frais, et il change complètement selon les montants. L’application vous laisse le refaire avec les vôtres.
Les questions qu’on me pose sur ce contrat.
Puis-je transférer une assurance-vie vers ce PER ?
Non. Aucun transfert direct n’existe entre une assurance-vie et un PER. Il faudrait racheter le contrat, subir la fiscalité du rachat, puis reverser les sommes. Le dispositif temporaire qui rendait l’opération attractive a pris fin le 1er janvier 2023.
Que devient l’épargne si je décède avant la retraite ?
Ce PER est un contrat d’assurance : le capital revient aux bénéficiaires que vous avez désignés, hors succession. Le régime applicable dépend de votre âge au décès, article 990 I du code général des impôts avant 70 ans, article 757 B après. Relisez votre clause bénéficiaire, c’est là que se joue l’essentiel.
Puis-je encore verser après 70 ans ?
Oui, le versement reste possible. Seule la déduction fiscale disparaît depuis le 1er janvier 2026. Un versement non déduit ne se retrouve pas imposé à l’impôt sur le revenu à la sortie pour sa part en capital : seuls les gains le sont. L’intérêt du PER après 70 ans devient donc essentiellement patrimonial.
L’argent est-il vraiment bloqué jusqu’à la retraite ?
En principe oui, avec deux séries d’exceptions : les accidents de la vie, dont la fin de droits au chômage et l’invalidité, et l’achat de la résidence principale pour les sommes issues de vos versements volontaires. Considérez ce dernier cas comme un filet de sécurité, pas comme un plan.
Le PER Lucya Cardif reste l’un des meilleurs plans du marché, et je le garde. Mais son argument d’origine, être le moins cher, ne tient plus seul : plusieurs concurrents affichent aussi 0,50 % sur les unités de compte, et certains servent un fonds en euros plus généreux. Ce qui le distingue aujourd’hui, c’est l’assureur, la gestion pilotée par horizon au même tarif que la gestion libre, et une liste d’ETF qui permet de descendre à 0,55 % tout compris.
Reste la vraie question, celle qu’aucun comparatif ne tranche à votre place : combien verser chaque année, et à quel moment il devient plus coûteux de défiscaliser que de ne rien faire.
À propos de l’auteur
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Guide gratuit
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.


Bonjour,
Mon PER actuel est bourré de frais de gestion : il est géré par un conseiller patrimonial. Je n’en vois pas l’interêt vu le volume du patrimoine… Comment dois-je procéder pour le transfert ? Pourriez-vous me parrainer ?
Bonjour
Je souhaite transférer mon PER , pouvez vous me parrainer .
Merci
« Je suis client depuis de nombreuses années chez assurancevice.com »
Merci de l’info mais épargnez-nous les détails :D :D
Sinon, quelle différence par rapport au Linxea Spirit PER? Il me semble que les frais sont équivalents et que ce contrat offre plus de supports?
Linxea Spirit PER est également excellent, mais je trouve celui ci un tout petit peu meilleur
Bonjour,
Est-ce un lapsus volontaire ou involontaire ? :
« Je suis client depuis de nombreuses années chez assurancevice.com (…) »
Très joli, en tout cas !
Il y a un sujet que vous n’abordez pas trop dans vos comparatifs d’assureurs : les délais de traitement des opérations. Chez Spirica, maintenant c’est 2 semaines minimum pour un arbitrage ou un versement libre (en ligne, pas par formulaire papier). Et je ne parle que d’opérations sur UC à VL quotidiennes…
Cordialement,
Bonjour Philippe,
bon sujet! À titre personnel, je ne regarde pas vraiment ça, car j’investis à long terme.
Je suis preneur de retours !
Bonjour, Mon père a 70 ans et est déjà retraité, peut-il souscrire à ce PER ?
Cette solution est intéressante si il ne verse que 30500 euros maximum sur un support en unités de compte, type Etf monde, dont les gains seront exonérés, si je ne m’abuse? il souhaite mettre en bénéficiaires ses enfants.
Merci d’avance,
Bonjour,
Merci encore pour vos excellents articles et vos livres.
Je souhaite ouvrir un contrat, pouvez-vous me parrainer ?
Merci de votre confiance.
C’est envoyé.
Merci pour cet article. J’ai transféré un vieux art 83 (plus de 10 ans) en perp il y a 3-4 ans. Est ce que l’ancienneté est conservée pour éviter les frais d’un transfert vers le per Lucya ? Merci !
Bonjour, franchement je ne pense pas, à combien s’élèvent vos frais de transfert ? vous avez regardé ?
Bonjour Edouard,
Ça me convient, je vais en ouvrir un, pouvez vous me parrainer SVP
Merci
Merci pour cet article très bien constuit
Je pense ouvrir mon PER demain, pourriez vous me donner le code de parrainage
Francois fidèle lecteur depuis des années … lettres et livres
Merci beaucoup François, c’est envoyé
Merci Edouard pour cette synthèse
Cependant vous ne parlez pas des frais d’arrérage. Je vois « Frais sur les versements de rente 1,5 % maximum »
ce qui me semble élevé.
Un avis ?
Bonjour, en fait je ne suis pas fan de la rente, car je trouve le calcul complexe et opaque. Le niveau de la rente dépend (notamment) des frais, du taux technique, de la table de mortalité (à la date de la mise en place de la rente !) … donc ce n’est pas facile de répondre comme cela.
Cela mériterait un article entier !
Bonjour Edouard, je suis intéressé pour un parrainage Lucya pour le PER. Merci pour vos articles,
Marc
Bonjour Marco, c’est envoyé. Merci à vous.
Merci Edouard pour ce nouvel article de qualité.
J’ai un article 83, je suis bien d’accord, j’aimerais pouvoir le transférer vers un tel PER. Hélas, tant qu’on est salarié de l’entreprise, le transfert n’est pas possible.
Oui, tant que l’on est salarié de l’entreprise ce n’est pas transférable. C’est bien dommage.
Je m’interroge sur l’intérêt d’ouvrir un per pour défiscaliser (tmi à 30%), plutôt qu’un nouveau contrat d’av après 70 ans (mon cas bientôt 72 ans).
L’aspect positif, c’est la défiscalisation, mais en négatif l’épargne est bloquée il me semble et ne se dénouera qu’à mon décès, si je ne dis pas de bêtise.
Votre épargne ne sera pas bloquée puisque vous êtes (je suppose) à la retraite. Le point positif c’est que vous défiscaliserez par rapport à une AV, et comme vous le savez probablement il faut jouer de l’intérêt spécifique des droits de successions après 70 ans de 30500 euros pour l’ensemble de vos bénéficiaires. En effet ces 30500 euros sont les primes que vous mettez, mais non les plus-values. Du coup si votre but est de transmettre, vous pouvez utiliser ce contrat spécifiquement pour prendre un peu plus de risque dans votre allocation ( 100% world, ou sp500 voir nasdaq100) et profitez de l’avance que vous fait l’état pour prendre ces risques supplémentaire (d’autant plus que si c’est vos bénéficiaires qui récupèrent l’argent, ils n’auront pas à rembourser l’avance de fiscalité que vous aurez eu à l’entrée. Il vaut mieux prendre moins de risque sur ses AV dont les primes ont été portées avant 70 ans, pour protéger ses bénéficiaires (chacun peut avoir 152000 euros) et en prendre un peu plus sur vos apports après 70ans car la franchise de droit de succession est nul en dehors des 30500 euros de primes.
Bonjour, vous êtes déjà la retraite ?
Bonjour Edouard
Je suis à la retraite et je pense transmettre mon PER (je ne prends rien dessus ni retrait ni rente pour cela j’ai choisi l’ASS V pour les retraits , la rente à mon décès ferait disparaitre tout capital!))
J’ai un PER meilleurtaux Suravenir
Qu’est ce qu’il advient du PER en cas de deces?
Les héritiers le reçoivent ils comme un revenu et là, impôt sur le revenu (comme si j’avais fait un retrait global) plus les plus values ou les droits de succession et tout à la fois ?
Ou
Ils passent dans leur patrimoine comme un capital (PER) et droits de succession à la clefs ?
j’ai choisi ce schéma pour m’éviter l’impôt sur le revenu à chaque retrait plus les plus values (ETF sp500 nasdaq et world)
Est ce un choix judicieux?