
Gestion du cash : où placer votre épargne courte en 2026
Rédigé par Édouard Petit. Fondateur d’Épargnant 3.0 depuis 2015.
Mis à jour le 07/09/2026
À la fin de cet article, vous saurez dans quel ordre placer votre cash en 2026, et pourquoi un support à 2,2 % brut peut rapporter moins qu’un Livret A. Le calcul tient en une ligne.
Le taux affiché ne décide plus rien.
Deux choses ont bougé en 2026, et elles vont dans des sens opposés. La Banque centrale européenne a relevé sa facilité de dépôt à 2,25 % le 17 juin 2026, sa première hausse depuis près de trois ans. L’€STR, le taux auquel les banques de la zone euro se prêtent au jour le jour et qui sert de référence à tout le marché monétaire en euros, a suivi : 2,19 % au 2 septembre 2026, contre 1,93 % en début d’année.
Dans le même temps, la fiscalité de l’épargne s’est alourdie. La flat tax est passée de 30 % à 31,4 % au 1er janvier 2026. La hausse ne vient pas de l’impôt sur le revenu, resté à 12,8 %, mais des prélèvements sociaux, portés de 17,2 % à 18,6 % par la loi de financement de la Sécurité sociale pour 2026.
Et cette hausse ne s’applique pas partout. Elle frappe les intérêts d’un livret bancaire, les gains d’un compte-titres ou d’un PEA, l’épargne salariale et le PER. Elle épargne l’assurance-vie, l’épargne logement et l’immobilier, explicitement exclus du texte, qui restent à 17,2 %. Deux supports au même rendement brut ne sont donc plus au même rendement net, selon l’enveloppe qui les contient.
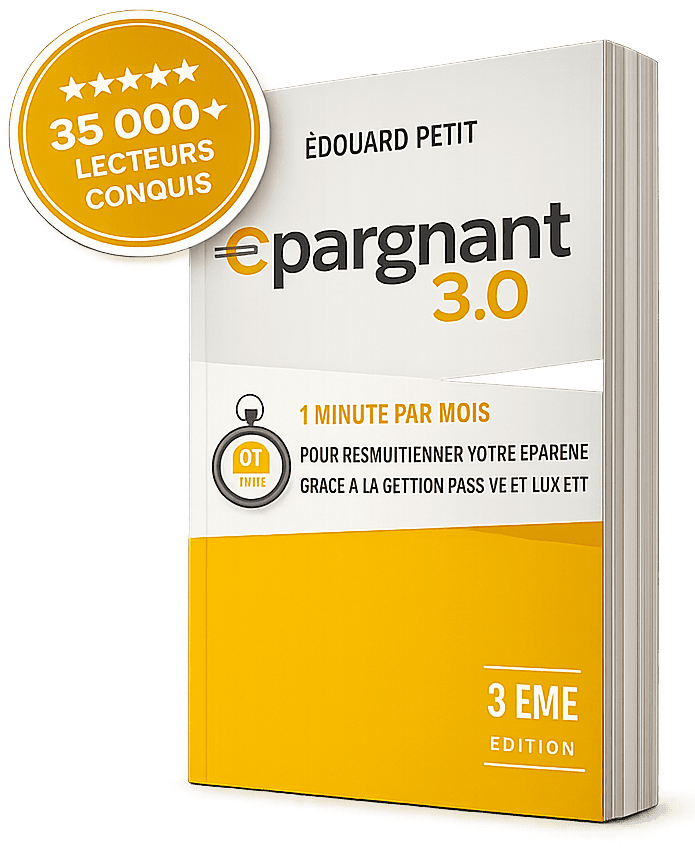
Épargnant 3.0 : Le best seller
Prenez vos finances en main en moins de deux heures
Pas de jargon, pas de calculs compliqués. La méthode simple et prouvée pour investir efficacement sans y passer vos soirées.
35 000+ lecteurs · plus de 1 900 avis Amazon · 8 € en papier, 5 € en Kindle
Le Livret A, lui, est remonté à 1,7 % le 1er août 2026, et il est net d’impôt comme de prélèvements sociaux. Faites la division : pour laisser 1,7 % après un prélèvement de 31,4 %, il faut 2,5 % brut. C’est le seuil que doit franchir n’importe quel placement fiscalisé pour battre le plus banal des livrets. Les taux courts sont en dessous.
| Support | Taux brut (%) | Net d’impôt (%) |
|---|---|---|
| LEP, sous conditions de revenus | 2,5 | 2,5 |
| Fonds en euros, moyenne servie en 2025 | 2,6 | 2,2 |
| Livret A et LDDS | 1,7 | 1,7 |
| ETF monétaire dans un PEA de plus de 5 ans | 2,1 | 1,7 |
| Compte espèces de courtier ou livret bancaire | 2,2 | 1,5 |
| ETF monétaire en assurance-vie | 1,6 | 1,3 |
| Compte courant | 0,0 | 0,0 |
Trois choses que le tableau ne dit pas. D’abord, les plafonds décident autant que les taux : le LEP s’arrête à 10 000 euros, le Livret A à 22 950 euros, le LDDS à 12 000 euros, et un couple loge ainsi près de 90 000 euros à des taux nets qu’aucun produit fiscalisé n’atteint. Ensuite, la ligne du PEA suppose un plan de plus de cinq ans, faute de quoi un retrait le referme. Enfin, les deux supports qui franchissent le seuil, le fonds en euros et l’ETF monétaire, fonctionnent de manière exactement opposée, et c’est ce qui doit guider votre choix.
Un exemple, avec 30 000 euros de trésorerie. Laissés sur un compte espèces de courtier à 2,2 % brut, ils rapportent environ 450 euros nets sur un an. Répartis entre un Livret A saturé et le fonds en euros d’un bon contrat, environ 540 euros nets. Quatre-vingt-dix euros d’écart, pour un risque identique et une heure de démarches.
Vos montants ne sont pas les miens, et le seuil de 2,5 % se déplace dès que vous changez d’enveloppe. L’application refait ce calcul sur vos chiffres, sans inscription.
Le fonds en euros est un moteur à retardement.
Un fonds en euros n’est pas un livret à capital garanti, c’est un portefeuille obligataire mutualisé assorti d’une garantie donnée par l’assureur. La distinction est technique, mais elle explique tout son comportement.
Pourquoi son taux bouge si lentement
L’assureur détient des obligations achetées sur dix ou quinze ans, dont il ne renouvelle qu’une fraction chaque année. Le rendement servi est donc une moyenne glissante du passé : quand les taux de marché montent, il met des années à suivre, et quand ils s’effondrent, il met le même temps à redescendre. C’est ce décalage, et non une quelconque habileté de gestion, qui a fait passer le fonds en euros pour un mauvais produit en 2021 et pour un bon en 2026.
À cela s’ajoute un amortisseur. L’assureur met de côté une part des bénéfices financiers dans une réserve, la provision pour participation aux bénéfices, qu’il doit redistribuer sous huit ans et dans laquelle il puise pour lisser les taux servis. Selon France Assureurs, cette réserve représentait environ 3,7 % des encours fin 2025, contre 4 % un an plus tôt : les assureurs ont bien entamé leurs réserves pour tenir leurs taux. C’est une information utile, parce qu’une réserve qui se vide ne se vide qu’une fois.
Ce que valent réellement les 2,6 %
Le chiffre de 2,63 % publié par l’ACPR au titre de 2025 est une moyenne, nette des frais de gestion du contrat et brute de prélèvements sociaux. Trois précisions changent ce qu’il signifie pour vous.
- La dispersion est énorme. Les taux servis en 2025 vont d’environ 2,2 % chez certains bancassureurs à plus de 4 % sur des fonds soumis à contrainte d’allocation. L’écart entre deux contrats dépasse largement l’écart entre deux classes d’actifs. Le contrat que vous choisissez compte plus que le support.
- Les meilleurs taux sont conditionnels. Bonus liés à une part minimale en unités de compte, majorations réservées aux versements de l’année, fonds accessibles seulement à hauteur d’un pourcentage du contrat. Un taux affiché sans sa condition n’est pas un taux, c’est une accroche.
- Les prélèvements sociaux sont ponctionnés chaque année. Contrairement aux unités de compte, taxées seulement au rachat, les intérêts du fonds en euros supportent 17,2 % au 31 décembre. Il n’y a donc aucun report d’imposition à espérer sur cette poche, et 2,63 % deviennent environ 2,2 % nets, avant impôt sur le revenu au moment du rachat.
Ce qu’il faut vérifier avant d’y mettre son cash
Des frais sur versement nuls, d’abord : 2 % prélevés à l’entrée annulent près d’une année de rendement, et c’est le seul frais qu’on ne rattrape jamais. Ensuite la nature de la garantie : elle porte sur le capital net de frais de gestion, et les fonds dits dynamiques n’en garantissent souvent que 98 %. Enfin le délai de rachat, quelques jours ouvrés chez les bons assureurs, davantage ailleurs. Le taux 2026 sera annoncé début 2027 : personne ne peut vous le promettre aujourd’hui, et les performances passées ne préjugent pas des performances futures.
L’ETF monétaire, c’est l’€STR moins les frais de l’enveloppe.
Un ETF monétaire fait exactement l’inverse. Il réplique un taux au jour le jour, capitalisé quotidiennement, et il n’a aucune mémoire : il vous sert le taux d’aujourd’hui, pas la moyenne des dix dernières années. Sa valeur monte par petits incréments réguliers, avec une volatilité proche de zéro. Il n’a rien à voir avec un fonds obligataire, dont la valeur baisse quand les taux montent.
Son rendement se calcule à la main
C’est l’€STR, moins les frais. Les plus gros ETF de la place, plusieurs milliards d’euros d’encours, facturent 0,10 % par an. Un ETF €STR éligible au PEA est apparu à 0,05 %. À un €STR de 2,19 %, cela donne 2,1 % brut. Vous n’avez rien d’autre à modéliser : si l’€STR baisse de 0,5 point, votre rendement baisse de 0,5 point le mois suivant.
Le TER n’est pourtant pas le coût. En assurance-vie, ce même ETF supporte les frais de gestion sur unités de compte du contrat, ce qui porte le coût total entre 0,40 % et 0,60 % selon les contrats du marché au 1er septembre 2026. Un quart de la performance disparaît avant impôt, et le fonds en euros du même contrat passe devant. C’est le cas d’école de la différence entre les frais d’un produit et le coût réellement supporté.
Ses trois avantages réels, et ses trois limites
Du côté des avantages : il capitalise, donc sur un compte-titres l’impôt n’est dû qu’à la vente, alors que les intérêts d’un compte espèces sont taxés chaque année. Il n’a pas de plafond, contrairement aux livrets. Et il permet de garder de la trésorerie à l’intérieur d’une enveloppe, sans avoir à en sortir pour attendre.
Du côté des limites : la plupart de ces ETF répliquent leur indice par un contrat d’échange conclu avec une banque, ce qui ajoute un risque de contrepartie, encadré par la réglementation mais réel. Les frais de transaction pèsent lourd sur de petits montants, un ordre à 1 euro sur 200 euros représentant un demi-point avalé d’avance. Et la vente se règle en deux jours ouvrés, ce qui interdit d’en faire une réserve d’urgence.
Où l’ETF monétaire gagne
Dans un PEA de plus de cinq ans et sur un compte-titres où l’argent est déjà logé. Ailleurs, les frais d’unités de compte ou la flat tax le font passer derrière le fonds en euros et derrière le Livret A. Regardez le coût total de votre contrat avant d’arbitrer, pas le TER.
Dans quel ordre remplir vos poches.
L’écart entre le premier et le dernier étage dépasse un point de rendement net. C’est davantage que tout ce que vous gagnerez à changer de courtier, et cela se règle une fois pour toutes.
- Le LEP, si vous y avez droit. 2,5 % nets, plafond de 10 000 euros, taux garanti jusqu’au 31 janvier 2027. Le meilleur rendement sans risque accessible en France. L’éligibilité dépend du revenu fiscal de référence, et aucune banque ne vous préviendra spontanément que vous la remplissez.
- Le Livret A et le LDDS. 1,7 % nets, virement en vingt-quatre heures, aucune ligne à porter sur votre déclaration. C’est la place de l’épargne de précaution, et d’elle seule : ce qui doit être disponible du jour au lendemain n’a rien à faire ailleurs.
- Le fonds en euros d’un bon contrat, pour ce qui dépasse. Environ 2,2 % nets de prélèvements sociaux sur la base de 2025, rachat en quelques jours, fiscalité allégée après huit ans. Sans frais sur versement, sinon l’avantage s’évapore.
- Le compte à terme, seulement pour une date connue. Fiscalisé à 31,4 %, il lui faut 2,5 % brut pour égaler un Livret A. Il n’achète pas du rendement, il achète de la visibilité sur une échéance précise. Le livret boosté, lui, ne vaut que le taux qui s’applique après la promotion.
- L’ETF monétaire, dans un PEA mature ou sur une trésorerie déjà en compte-titres. Le seul cas où le monétaire coté tient tête à l’épargne réglementée.
Un support absent de ce classement mérite un mot : le fonds obligataire à échéance, très mis en avant depuis deux ans, n’est pas du cash. Il porte un risque de crédit sur les entreprises émettrices et sa valeur varie tant que l’échéance n’est pas atteinte. Il peut avoir sa place dans une poche défensive, à condition d’y aller pour ce qu’il est.
J’ai passé un week-end, il y a trois ans, à comparer des comptes à terme au dixième de point. Sur 20 000 euros, l’écart annuel était de 20 euros. Le même temps passé sur ma poche actions valait cent fois plus.
É. P.
Vous venez de faire sur votre cash ce qu’il faut faire sur chaque euro de votre patrimoine : choisir l’enveloppe avant le produit. C’est le raisonnement que je déroule de bout en bout dans la Masterclasse, actions et immobilier compris.
Masterclasse
1H
Masterclasse gratuite · Accès immédiat
ETF : les trois erreurs qui vous coûtent vraiment cher
Une heure pour comprendre les erreurs à éviter et investir plus efficacement.
Les questions qu’on me pose le plus souvent.
J’ai un apport immobilier à sortir dans six mois, où le mettre ?
Sur un support dont la valeur ne peut pas baisser et dont le délai de sortie est certain. À cet horizon, un demi-point de rendement représente quelques dizaines d’euros, alors qu’un contretemps de sortie peut faire échouer une signature. Les livrets réglementés d’abord, puis un livret bancaire.
Faut-il vider son fonds en euros si les taux courts remontent ?
Rarement. Le fonds en euros bénéficie avec retard des taux élevés, puisque l’assureur réinvestit progressivement à de meilleures conditions : partir au moment de la hausse revient à supporter l’inertie sans encaisser le bénéfice. Et un aller-retour vers un contrat neuf peut réenclencher le compteur des huit ans.
Comment sont imposés les intérêts d’un compte espèces de courtier ?
Comme des revenus de capitaux mobiliers, au prélèvement forfaitaire unique, sauf option globale pour le barème progressif. Un acompte est en général prélevé à la source puis régularisé l’année suivante. Un courtier étranger ne le fait pas toujours à votre place, et le compte ouvert hors de France doit être déclaré chaque année.
Mon argent en assurance-vie est-il vraiment disponible ?
Oui, un rachat partiel se règle en quelques jours ouvrés chez les bons assureurs, et l’argent n’est jamais bloqué huit ans, contrairement à une idée tenace. La loi Sapin 2 permet toutefois au Haut Conseil de stabilité financière de suspendre temporairement les rachats en cas de crise systémique. Une raison de plus pour garder l’épargne urgente sur un livret.
Vaut-il mieux le barème progressif que la flat tax sur mes intérêts ?
Cela dépend de votre tranche marginale, et l’option est globale : elle s’applique à tous vos revenus de capitaux mobiliers de l’année, pas au seul placement qui vous arrange. En dessous de la tranche à 30 %, le calcul mérite d’être fait ; au-dessus, le forfait gagne presque toujours. La décision se reprend chaque année.
Le cash se gère par l’enveloppe, pas par le taux.
L’épargne réglementée d’abord, le fonds en euros ensuite, le monétaire seulement là où il n’est pas taxé à 31,4 %. Ce classement n’a rien de définitif : la Banque centrale européenne se réunit les 9 et 10 septembre 2026, le taux du Livret A sera révisé le 1er février 2027, et une proposition de porter son plafond de 22 950 à 30 000 euros a été formulée le 4 septembre 2026 sans avoir été arbitrée. Si les taux courts montent encore, le seuil de 2,5 % se franchira et le monétaire redeviendra intéressant partout. Reste la question que ce tableau ne pose pas : quelle part de votre patrimoine doit rester en cash ? Sur vingt ans, c’est elle qui décidera de votre rendement, bien plus que le support choisi pour l’héberger.
À propos de l’auteur
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Guide gratuit
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.



Bonjour
Autre solution, les fonds éligibles au PEA qui suivent l’€ster:
Amundi sérénité pea: FR0011408350
Amundi PEA régularité: FR0000447039
Certains fonds étant 0% de frais cher certains courtiers.
Cela évite l’ETF smart overnight (non éligible PEA) et donc du coup on a un rendement plus élevé qu’avec un CTO (30% de PFU).
Bonjour Pierre, oui tout à fait, c’est un excellente idée.
Bonjour, j’ai lu vos livres et je me suis inspiré de vos conseils pour investir car vos avis sont tjs motivés. Cependant je ne retrouve pas cela ici et du coup je ne comprends pas pourquoi : « Je trouve ces produits pas inintéressants. Cependant, il me semble qu’ils ont de l’attrait surtout si on ne comprend pas vraiment le fonctionnement des obligations »
Il me semblait qu’un coupon fixe sur x année représente ce qui ressemble le plus au marché obligataire classique, peu accessible aux petits investisseurs.?
Un article très intéressant, merci.
Pour les petits investissements, l’ETF Lyxor Smart Overnight Return est excellent, mais pour les montants plus importants, le problème est la liquidité.
Le volume quotidien moyen d’euros échangés n’est que d’environ 3,5 millions.
Avez-vous une suggestion pour des montants plus importants ?
Pour un placement de court terme et sur préférer les sicav monétaires PEA dont l’article ne parle pas.
Quant à l’assurance vie en euro , compte tenu du prélèvement annuel de la compagnie d’assurance, de la lourdeur en cas de retrait ou de transfert, de la menace Sapin 2, et de la fiscalité qui augmente régulièrement, pour ma part elle n’a aucun intérêt sauf pour une personne âgée et dans la limite du plafond de l’exonération des droits de succession. Au delà je préfère le PEA et le CTO.
Vu que je suis belge, j’ai choisi Trade Republic. Je n’ai pas comme les français la change d’avoir le livret LEP à 6%. Espérons que Trade Republic intègre bientôt la TOB Belge, pour le moment, nous recevons un rapport chaque mois, et nous devons payer chaque mois (2 mois pour le faire) ce qui est plutôt laborieux par rapport à DEGIRO.
la palette est complète. merci.
Choisir est difficile.
Au préalable, il me semble indispensable de bien cerner son besoin en trésorerie à court terme pour financier un aléa ou un projet dans l’année qui vient.
Dés lors que le besoin de poche « tresorerie » est bien cerné, ce qui est en dehors doit être placé sur des produits avec un peu de risque. Je me répète souvent, mais je considère qu’investir progressivement ou dans un creux sur l’ETF monde est pertinent. La différenciation sur les solutions de gestion d’une enveloppe de cash raisonnable me semble du second ordre. Il ne faut pas oublier de bien régler la question du besoin « trésorerie » au préalable.
Le taux de rémuneration du cash chez Trade Republic est de 2%, pas 4%, non ?
Bonjour Yann
2% était l’ancien taux.
Désormais vous pouvez bénéficier d’une rémunération de 4% dans la limite de 50 000 € maximum.
Si votre encours de liquidités non investie dépasse ce plafond de 50 000 €, vous pouvez également regarder du côté d’Interactive Brokers qui propose 3.14 %
Merci Édouard pour cette synthèse.
Parmi l’épargne réglementée, on pourrait ajouter le LEP plafonné à 10 KE et rémunéré à 6%. Ouverture conditionnée aux revenus imposés.
Bonjour Edouard,
Merci pour cet article !
Concernant le graphe juste après : « Je présente ici la courbe des taux de la France en rose, et de l’Allemange en bleu. », comment expliquer que le taux 4-10 ans soit inférieur à celui du 1-2 ans svp ? Merci beaucoup.
bonjour,
je pense que c’est parce que les prévisions d’inflation sont qu’elle est forte maintenant, mais va baisser dans le futur.