
ETF Nasdaq 100 : faut-il vraiment en acheter ?
Rédigé par Édouard Petit. Fondateur d’Épargnant 3.0 depuis 2015.
Mis à jour le 31/08/2026
Sur quarante ans, le Nasdaq-100 a rapporté environ trois points de plus par an que le S&P 500, dividendes réinvestis. Sur une durée pareille, trois points font une différence de patrimoine considérable.
Et pourtant, un épargnant qui aurait investi sur cet indice en mars 2000 aurait attendu quinze ans pour retrouver sa mise de départ. Sans un centime de gain entre-temps.
Ces deux phrases sont vraies. Elles décrivent le même indice. Tout le sujet de cet article tient dans l’espace entre les deux : comprendre ce que vous achetez réellement quand vous achetez un ETF Nasdaq, et décider en connaissance de cause de la place que ça mérite dans votre patrimoine.
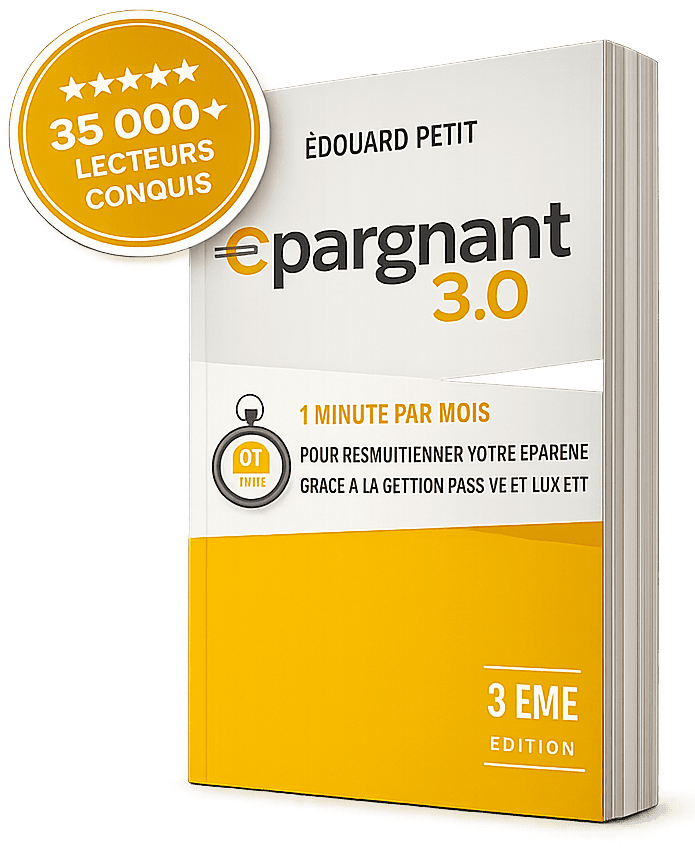
Épargnant 3.0 : Le best seller
Prenez vos finances en main en moins de deux heures
Pas de jargon, pas de calculs compliqués. La méthode simple et prouvée pour investir efficacement sans y passer vos soirées.
35 000+ lecteurs · plus de 1 900 avis Amazon · 8 € en papier, 5 € en Kindle
Le Nasdaq n’est pas un indice, c’est une bourse
Première question à se poser avant d’acheter un tracker : quel indice suit-il exactement ? C’est le même réflexe que j’applique pour les ETF CAC 40 ou les ETF S&P 500. Sur le Nasdaq, la réponse surprend beaucoup de monde.
Le NASDAQ (National Association of Securities Dealers Automated Quotations) est une place boursière, pas un indice. Créée au début des années 1970, c’était la première bourse entièrement électronique du monde. C’est aujourd’hui un groupe coté, qui a racheté d’autres bourses, notamment en Europe du Nord.
Dire « j’investis dans le Nasdaq » est donc à peu près aussi précis que dire « j’investis dans Euronext ». Il faut préciser quel indice on vise.
Nasdaq Composite ou Nasdaq-100 : lequel achetez-vous vraiment ?
- Le Nasdaq Composite regroupe la quasi-totalité des sociétés cotées sur la place, soit plusieurs milliers de lignes, avec beaucoup de petites capitalisations.
- Le Nasdaq-100 ne retient que les 100 plus grandes sociétés non financières de la place. C’est un indice de très grandes capitalisations, pondéré par capitalisation flottante modifiée.
En pratique, la question ne se pose même pas : il n’existe aucun ETF européen sur le Nasdaq Composite. Tous les ETF UCITS suivent le Nasdaq-100. Quand on parle d’« ETF Nasdaq » en France, on parle donc toujours du Nasdaq-100. C’est une confusion que je vois régulièrement, y compris chez des épargnants expérimentés.
Un indice technologique ? Pas exactement
Deuxième idée reçue. Le Nasdaq-100 n’est pas un indice sectoriel technologie, et son règlement ne mentionne nulle part la technologie. Le seul critère sectoriel est négatif : les sociétés financières sont exclues. C’est tout.
Conséquence : on y trouve Walmart, PepsiCo, Costco, Starbucks, Marriott, Mondelez, Kraft Heinz, Linde (gaz industriels), CSX (chemins de fer) ou Diamondback Energy (pétrole de schiste). Le Nasdaq-100 est un indice « grandes capitalisations d’une place boursière donnée », qui se trouve avoir historiquement attiré les entreprises de croissance.
Cette nuance n’est pas de la pédanterie. Elle explique pourquoi l’indice se comporte différemment d’un vrai fonds sectoriel, et pourquoi il est plus difficile à raisonner qu’il n’y paraît.
À quel point le Nasdaq-100 est-il concentré ?
« Cent entreprises, c’est diversifié. » C’est l’argument standard, et il ne résiste pas à trente secondes d’examen des chiffres.
Nvidia pèse à elle seule environ 8 % de l’indice, Apple 7,5 %. Les dix premières lignes en représentent 46 %, et les quatre-vingt-treize autres se partagent le reste. Si vous investissez 1 000 € sur un ETF Nasdaq, environ 460 € partent sur dix sociétés, dont deux catégories d’actions Alphabet.
Un mot sur la façon de compter, parce qu’elle change tout. Beaucoup de comparateurs calculent ces poids à partir des capitalisations boursières brutes, ce qui donne des chiffres bien plus spectaculaires, de l’ordre de 64 % pour le top 10. C’est faux. Le Nasdaq-100 est pondéré par capitalisation flottante modifiée : seule la part du capital réellement échangeable compte, et un mécanisme de plafonnement réduit le poids des plus grosses lignes pour respecter les règles de diversification des fonds. Les chiffres ci-dessus sont ceux de la composition réellement publiée par un ETF, pas d’un calcul reconstitué.
Cela reste très concentré, et c’est le point à retenir. Mais c’est moins extrême qu’on ne le lit souvent, et une exagération dessert l’argument autant qu’une minimisation. Pour situer, dans le S&P 500 les dix premières lignes pèsent nettement moins, et dans le MSCI World encore moins. On n’achète pas la même chose.
Le Nasdaq fait-il doublon avec un ETF S&P 500 ou MSCI World ?
C’est la question que je reçois le plus souvent, et la réponse mérite d’être précise.
Sur les 103 lignes du Nasdaq-100 (certaines sociétés ont deux catégories d’actions, comme Alphabet), 88 sont également présentes dans le S&P 500. D’après mes calculs sur les capitalisations, cela représente plus de 90 % du poids de l’indice. Un ETF S&P 500 contient donc déjà, à lui seul, l’écrasante majorité du Nasdaq-100.
Ce qui reste vraiment exclusif tient en une quinzaine de lignes, souvent des sociétés cotées aux États-Unis mais domiciliées ailleurs (ASML, ARM, Shopify, MercadoLibre, PDD, Ferrovial, Thomson Reuters), ou des introductions en Bourse récentes.
Ce qui donne un principe simple, et il vaut mieux le formuler franchement : acheter un ETF Nasdaq en complément d’un ETF S&P 500 ou MSCI World, ce n’est pas diversifier, c’est surpondérer. Vous achetez davantage de sociétés que vous détenez déjà. La décision peut être parfaitement défendable, mais elle doit être appelée par son nom.
Qui décide de ce que contient votre ETF ?
Voilà un point que presque aucun article ne traite, et qui sépare un indice large d’un indice concentré.
Un indice n’est pas un objet naturel. C’est un règlement écrit par une entreprise privée, qui peut le modifier. Nasdaq, comme S&P Dow Jones Indices ou MSCI, publie sa méthodologie et la fait évoluer. Plus l’indice est étroit, plus une modification de règle a un effet mécanique fort sur votre portefeuille.
Le Nasdaq-100 a connu plusieurs de ces épisodes. En 2023, un rééquilibrage exceptionnel a été déclenché pour réduire le poids des plus grosses lignes et rester conforme à la réglementation américaine sur la diversification des fonds. Et en 2026, la méthodologie a été assouplie sur trois points :
- Une société fraîchement introduite en Bourse et classée dans le top 40 par capitalisation peut entrer dans l’indice après 15 jours de cotation, contre plusieurs mois auparavant.
- L’exigence minimale de flottant (la part du capital réellement échangeable en Bourse) a été supprimée.
- Les sociétés à faible flottant reçoivent un multiplicateur de pondération, pouvant aller jusqu’à trois fois leur flottant réel.
L’entrée éclair de SpaceX dans l’indice en juillet 2026, moins d’un mois après son introduction en Bourse et pour un poids estimé autour de 1,3 %, est la première application concrète de ces règles. À titre de comparaison, le S&P 500 impose toujours douze mois de cotation et un test de rentabilité comptable.
Ce qu’il faut en retenir, au-delà du cas particulier. Sur un indice mondial de 1 500 lignes, un changement de règle passe inaperçu. Sur un indice d’une centaine de lignes où dix d’entre elles pèsent près de la moitié, il modifie réellement ce que vous détenez, sans que vous ayez rien décidé et sans qu’aucun émetteur ne vous prévienne. C’est un risque discret mais bien réel des indices concentrés, et c’est un argument de plus pour ne leur confier qu’une part limitée de son épargne.
Quelle a été la performance du Nasdaq-100 ?
Commençons par la vérité qui dérange les sceptiques, moi compris. Depuis son lancement en janvier 1985, le Nasdaq-100 a très largement battu le S&P 500. Sur la période allant de son lancement à mi-2024, le CME Group mesurait une progression d’environ 22 900 % dividendes réinvestis, soit 14,8 % annualisés, contre 7 200 % et 11,5 % annualisés pour le S&P 500 (calculs CME Group sur données Bloomberg, indices XNDX et SPXT).
Cet écart est réel et il faut le dire. Il faut aussi dire ce qu’il cache, et vous verrez que c’est beaucoup.
Toute la performance du Nasdaq tient dans la date de départ
Avant d’aller plus loin, une remarque de méthode qui vaut pour cet article comme pour tous les autres. Une performance annualisée n’est pas une donnée, c’est un calcul. Elle dépend entièrement de la date de début, de la date de fin, de la devise et du traitement des dividendes. Sur un indice aussi volatil que le Nasdaq, déplacer la date de départ de quelques années change la conclusion du tout au tout.
Un exemple parlant. Dans ses propres publications comparatives, Nasdaq fait démarrer la mesure au 31 décembre 2007. Sur cette base, l’indice affichait fin mars 2025 une progression de 996 % contre 436 % pour le S&P 500, soit 14,9 % annualisés contre 10,2 %. Le chiffre est exact. Mais le 31 décembre 2007, c’est cinq ans après le point bas de l’éclatement de la bulle internet : le pire de la baisse est déjà purgé, et le point de départ est donc particulièrement favorable.
Faites démarrer la même mesure en mars 2000 et le classement s’inverse pendant plus d’une décennie. Ce n’est pas de la malhonnêteté de la part de Nasdaq, c’est de la communication institutionnelle parfaitement banale. Mais elle illustre pourquoi il faut toujours vérifier la période avant de comparer deux indices, y compris quand c’est moi qui vous donne le chiffre.
Le trou d’air que personne ne met dans ses brochures
Le 28 mars 2000, le Nasdaq-100 entame une baisse qui atteindra -81,76 % le 5 août 2002. L’indice de performance totale, dividendes réinvestis, ne retrouve son plus haut que le 12 février 2015.
Prenez trente secondes pour intégrer ce que cela signifie concrètement. Un épargnant qui aurait placé 50 000 € en mars 2000 aurait vu son capital tomber à environ 9 000 € deux ans et demi plus tard, puis attendu quinze ans pour revenir à son point de départ. Pendant que son voisin investi sur un indice mondial encaissait, lui, la reprise dès le milieu des années 2000.
Ce n’est pas un scénario catastrophe imaginé pour faire peur. C’est ce qui est réellement arrivé, sur l’indice le plus performant des quarante dernières années. Et la bonne question n’est pas « est-ce que ça peut se reproduire », mais « est-ce que je tiendrais ». La plupart des gens ne tiennent pas, et c’est précisément là que se détruit la performance. J’y consacre un chapitre entier de Créer et piloter un portefeuille d’ETF.
La performance en euros n’est pas la performance en dollars
Voici un point qui passe sous le radar de presque tous les comparatifs français, et qui vaut pour n’importe quel indice américain.
En 2025, le S&P 500 a gagné 18 % en dollars, avec 39 clôtures record dans l’année (données S&P Dow Jones Indices). Un épargnant français investi via un ETF non couvert a encaissé… +4,0 % en euros. La différence, c’est l’affaiblissement du dollar. Même mécanique sur le Nasdaq : +6,6 % en euros, pour une année largement à deux chiffres en devise locale.
Quand vous lisez une performance du Nasdaq quelque part, vérifiez systématiquement la devise et le traitement des dividendes. Ces deux paramètres peuvent représenter plus de dix points d’écart sur une seule année.
Nasdaq-100 contre S&P 500 : les dernières années en euros
| Année civile (en euros, dividendes réinvestis) | Nasdaq-100 | S&P 500 |
|---|---|---|
| 2022 | -28,5 % | -13,3 % |
| 2023 | +49,1 % | +21,5 % |
| 2024 | +33,3 % | +32,6 % |
| 2025 | +6,6 % | +4,0 % |
| Cumul 2022 à 2025 | +51 % | +45 % |
Regardez bien la dernière ligne. Sur ces quatre années, le Nasdaq-100 a livré 6 points de plus que le S&P 500. Six points cumulés, pas par an. En échange, il a fallu encaisser une chute deux fois plus violente en 2022, avec une volatilité annualisée de l’ordre de 22 % sur cinq ans contre nettement moins pour un indice large.
C’est exactement ce que dit la théorie financière depuis William Sharpe : le rendement supplémentaire est la rémunération d’un risque supplémentaire. Pas un déjeuner gratuit. Et sur quatre ans, la rémunération a été maigre.
« Oui, mais la tech américaine va continuer à surperformer »
C’est l’argument sérieux, et il mérite mieux qu’un haussement d’épaules. Reformulons-le honnêtement : les entreprises du Nasdaq-100 sont parmi les plus rentables, les mieux capitalisées et les plus innovantes du monde. Elles bénéficient d’effets de réseau puissants et d’un cycle d’investissement technologique sans équivalent historique. Pourquoi s’en priver ?
Trois éléments de réponse, dans l’ordre de solidité.
Premièrement, la qualité d’une entreprise et la performance de son action sont deux choses différentes. Que Nvidia soit une entreprise exceptionnelle ne dit rien de son rendement futur : cette qualité est déjà dans le prix. Croire à la technologie sur le plan économique et sociétal est une chose. Parier que le marché la sous-estime encore en est une autre, radicalement différente.
Deuxièmement, l’histoire académique penche dans l’autre sens. Les travaux de Fama et French, puis quarante ans de littérature sur les facteurs, documentent une prime historique en faveur des sociétés décotées (le facteur « value ») et non des sociétés de croissance. Le Nasdaq-100 est structurellement l’inverse : une exposition « growth » assumée, avec un facteur value négatif. Ce n’est pas une condamnation, les primes de facteurs sont instables et peuvent disparaître. Mais celui qui achète du Nasdaq en pensant acheter « le marché » se trompe : il prend un pari factoriel actif.
Troisièmement, et c’est le point le plus important, ce pari est déjà largement intégré dans les prix. Le Nasdaq-100 affiche une corrélation avec l’indice sectoriel technologique américain qui n’est jamais descendue sous +0,90 depuis 1999, et frôle régulièrement +0,98 (calculs CME Group). Ce que vous achetez n’est pas « l’innovation », c’est un pari sectoriel à peine déguisé, dont la valorisation intègre déjà l’optimisme collectif.
Je n’ai pas de boule de cristal, et personne n’en a. Je n’ai aucune idée de la performance du Nasdaq sur les dix prochaines années. Ce que je sais, c’est qu’un pari concentré doit être assumé comme tel, dimensionné en conséquence, et jamais confondu avec le socle d’un patrimoine.
Le point qui met tout le monde d’accord : les frais
Que vous choisissiez le Nasdaq ou un indice large, un constat ne bouge pas d’une année sur l’autre. Le dernier SPIVA Europe montre que 71 % des fonds actifs actions monde libellés en euros ont sous-performé leur indice de référence sur l’année, avec une sous-performance majoritaire dans 18 catégories actions sur 21. Côté américain, 79 % des fonds actifs grandes capitalisations ont fait moins bien que le S&P 500, la quatrième pire année en vingt-cinq ans d’historique SPIVA.
Et l’objection classique, « oui mais les meilleurs fonds actifs, eux, battent l’indice », tombe sur les Persistence Scorecards de S&P : un fonds du premier quartile sur cinq ans n’a pas plus de chances d’y rester que ne le prédirait le hasard. Le problème n’est pas que les bons gérants n’existent pas, c’est qu’on ne peut pas les identifier à l’avance. Je développe ce point dans mon article sur la gestion passive.
La vraie question qui reste, pour un ETF Nasdaq, est donc : combien allez-vous payer, au total, chaque année ? C’est le seul paramètre que vous contrôlez à 100 %.
Quels sont les meilleurs ETF Nasdaq 100 ?
Dix-huit ETF UCITS suivent le Nasdaq-100, avec des frais annuels compris entre 0,13 % et 0,30 %. Le choix dépend entièrement de votre enveloppe fiscale.
Sur le PEA : un seul ETF, et une confusion à dissiper
Depuis l’absorption de Lyxor par Amundi, achevée en 2022, il n’existe plus qu’un seul ETF Nasdaq-100 éligible au PEA :
| Nom | Amundi PEA Nasdaq-100 UCITS ETF Acc |
| Code ISIN | FR0011871110 |
| Mnémonique | PUST (Euronext Paris, en euros) |
| Frais annuels (TER) | 0,30 % |
| Encours | 1,12 milliard d’euros |
| Réplication | Synthétique, swap non financé, contrepartie BNP Paribas |
| Dividendes | Capitalisants |
| Création | 20 mai 2014 |
Vous lirez encore ailleurs qu’il existe « un ETF Lyxor et un ETF Amundi », ou que l’ancien code FR0013412269 constitue une alternative. C’est faux. Les gammes ont fusionné et le PUST est l’unique porte d’entrée. Une seconde part du même fonds a bien été créée en juin 2025 sous le code FR001400ZGR7, mais elle affiche exactement les mêmes frais pour un encours minuscule : elle n’apporte rien. Méfiez-vous des comparatifs qui listent deux ou trois ETF PEA Nasdaq comme s’il s’agissait de produits différents.
Pourquoi votre ETF Nasdaq PEA contient des actions européennes. Le PEA est en principe réservé aux actions de l’Union européenne. Pour y loger du Nasdaq, Amundi utilise un swap : le fonds détient un panier d’actions européennes bien réelles, et échange leur performance contre celle du Nasdaq-100 auprès d’une banque contrepartie. Si vous consultez la composition du PUST sur un site financier, vous verrez donc des valeurs européennes qui n’ont rien à voir avec la tech américaine. C’est normal, ce n’est pas une erreur, et votre exposition économique reste bien celle du Nasdaq-100. Le prix de cette mécanique : un risque de contrepartie, encadré par la réglementation UCITS et limité par la collatéralisation, mais qui n’existe pas sur un ETF à réplication physique. J’explique ce mécanisme en détail dans mon guide sur la sélection d’un tracker.
Un point de vigilance sur le PEA : à 0,30 % par an, vous payez trois fois plus cher que pour un ETF S&P 500 éligible au PEA. Le iShares S&P 500 Swap PEA (ISIN IE000DQLYVB9, mnémonique SPEA) affiche 0,10 % de frais annuels.
Sur 10 000 € placés vingt ans à 7 % de performance brute annuelle, cet écart de 0,20 point représente environ 1 400 € de capital final en moins, soit 14 % de votre mise de départ, uniquement pour des frais. Le calcul, pour que vous puissiez le refaire : 10 000 × (1 + 0,067)20 = 36 582 € contre 10 000 × (1 + 0,069)20 = 37 981 €.
Le choix de votre intermédiaire compte tout autant, surtout si vous investissez de petits montants chaque mois. Voyez mon comparatif des meilleurs PEA pour ne pas laisser filer 2 € de frais sur un versement de 100 €.
Sur le compte-titres : le choix est bien plus large et bien moins cher
| ETF | ISIN | Frais/an | Encours | Réplication | Dividendes |
|---|---|---|---|---|---|
| UBS Nasdaq-100 UCITS ETF USD acc | IE000SB4G4I4 | 0,13 % | 374 M€ | Physique | Capitalisant |
| BNP Paribas Easy II NASDAQ 100 USD Acc | IE000QDFFK00 | 0,14 % | 2 663 M€ | Physique | Capitalisant |
| Invesco Nasdaq-100 Swap UCITS ETF Acc | IE00BNRQM384 | 0,20 % | 2 279 M€ | Swap | Capitalisant |
| Xtrackers Nasdaq 100 UCITS ETF 1C | IE00BMFKG444 | 0,20 % | 2 200 M€ | Physique | Capitalisant |
| Amundi Core Nasdaq-100 Swap UCITS ETF Acc | LU1829221024 | 0,22 % | 5 866 M€ | Swap | Capitalisant |
| Invesco EQQQ Nasdaq-100 UCITS ETF | IE0032077012 | 0,30 % | 11 768 M€ | Physique | Distribuant |
| iShares Nasdaq 100 UCITS ETF (Acc) | IE00B53SZB19 | 0,30 % | 24 066 M€ | Physique | Capitalisant |
Deux enseignements que le grand public rate systématiquement.
Le plus gros n’est pas le moins cher, et de loin. Le iShares, avec ses 22,5 milliards d’euros d’encours, et l’Invesco EQQQ, avec ses 10,8 milliards, facturent tous deux 0,30 %, soit plus du double du BNP Paribas Easy II. Vous payez la notoriété. Sur vingt ans, 0,16 point d’écart annuel n’est pas anodin.
Le moins cher n’est pas forcément le meilleur non plus, du moins sur compte-titres. L’UBS à 0,13 % affiche les frais les plus bas du marché. Lancé en mars 2025, il a doublé son encours en quelques mois pour atteindre 374 M€, ce qui écarte largement le risque que je surveille : en dessous de 100 M€, un ETF peut être fermé ou fusionné par son émetteur, ce qui vous impose une vente forcée et, sur un compte-titres, une plus-value imposable au moment où l’émetteur le décide, pas vous. Sur compte-titres, le BNP Paribas Easy II, à 0,14 % pour 2,7 milliards d’euros, garde ma préférence pour un centième de point de plus. En assurance vie, le raisonnement s’inverse pour une raison fiscale que j’explique plus bas.
Un nouvel entrant est à surveiller sans être encore utilisable : l’Amundi Core Nasdaq-100 UCITS ETF Acc (IE000A2YGZU5), à réplication physique et 0,13 % de frais, mais dont l’encours ne dépasse pas encore quelques millions d’euros. Trop jeune et trop petit pour y placer votre épargne aujourd’hui, il mérite un coup d’œil dans un an.
La devise de cotation, en revanche, n’a aucune importance. Acheter un ETF coté en dollars ou en euros ne change ni votre exposition au risque de change ni votre performance : le sous-jacent est américain dans les deux cas. Seul un ETF explicitement « couvert » ou « hedged » modifie cette exposition, et je n’en recommande pas l’usage sur des actions à long terme.
En assurance vie et en PER
Les meilleures assurances vie proposent presque toutes un ETF Nasdaq-100 parmi leurs unités de compte (les supports d’investissement autres que le fonds en euros). C’est généralement la version Amundi ou Invesco. La même logique s’applique aux meilleurs PER, qui sont les jumeaux fiscaux de ces contrats.
Mais le chiffre à regarder n’est jamais celui de l’ETF seul. C’est la somme : frais de gestion du contrat plus frais internes de l’ETF.
Ce marché a beaucoup bougé. Pendant des années, les meilleurs contrats en ligne se tenaient tous entre 0,50 % et 0,60 % de frais annuels sur unités de compte. Ce plancher a été cassé : Lucya CNP, lancé en avril 2026, facture 0,30 % par an. Linxea Spirit 2, Lucya Cardif et Placement Direct Vie restent à 0,50 %.
Et pour le Nasdaq, la combinaison est meilleure encore. Ce contrat référence l’ETF UBS Nasdaq-100 UCITS ETF USD acc (IE000SB4G4I4), à 0,13 % de frais, c’est-à-dire l’ETF Nasdaq le moins cher du marché européen. Le total ressort donc à 0,43 % par an, contre 0,72 % sur un contrat à 0,50 % équipé d’un ETF à 0,22 %.
Retenez surtout ce que ce chiffre implique, parce que c’est nouveau et que personne n’en parle : l’écart entre la meilleure assurance vie et le PEA n’est plus que de 0,13 point par an pour une exposition Nasdaq, 0,43 % contre 0,30 %. Pendant des années, l’assurance vie coûtait deux à trois fois le prix du PEA sur cet indice, ce qui rendait l’arbitrage évident. Ce n’est plus le cas.
Une subtilité sur le risque de fermeture d’un ETF. Je signale plus haut que l’encours de l’UBS reste modeste et qu’un ETF trop petit peut être fermé ou fusionné par son émetteur. Ce risque ne se paie pas du tout au même prix selon l’enveloppe. Sur un compte-titres, une fermeture provoque une vente forcée, donc une plus-value imposable au moment choisi par l’émetteur et non par vous. En assurance vie, l’assureur substitue le support et rien n’est imposé, puisque la fiscalité ne se déclenche qu’au rachat. Le même risque, sur le même ETF, coûte donc beaucoup moins cher dans un contrat que sur un compte-titres. C’est une nuance que je n’ai vue nulle part et qui mérite d’entrer dans votre décision.
Est-ce que ça vaut le coup ? Cela dépend entièrement de votre horizon et de votre situation. L’assurance vie offre un abattement annuel sur les gains après huit ans (4 600 € pour une personne seule, 9 200 € pour un couple) et un traitement successoral avantageux. Le compte-titres subit le prélèvement forfaitaire unique de 30 % sur les plus-values au moment de la vente. Le PEA, lui, exonère d’impôt sur le revenu après cinq ans, seuls les prélèvements sociaux de 17,2 % restant dus.
Mon principe général, pour une ligne satellite comme le Nasdaq : ne défiscalisez pas par principe si le surcoût annuel dépasse le gain fiscal attendu. Le calcul, lui, a changé. Face à un compte-titres, le surcoût de l’assurance vie va désormais de 0,29 à 0,58 point par an selon le contrat, contre 0,58 point partout il y a encore un an. À 0,29 point, l’abattement après huit ans et l’avantage successoral l’emportent bien plus vite qu’avant. Faites le calcul avec vos propres chiffres et votre propre horizon plutôt que de suivre une règle générale, et rappelez-vous que je ne suis ni votre conseiller fiscal ni votre conseiller en investissement.
Les quatre erreurs que je vois trop souvent sur le Nasdaq
1. Prendre la version à levier « puisque c’est du long terme »
L’Amundi Nasdaq-100 Daily (2x) Leveraged (ISIN FR0010342592, mnémonique LQQ) est éligible au PEA et affiche des performances passées spectaculaires. C’est un piège classique.
Ces ETF doublent la performance quotidienne de l’indice, pas sa performance annuelle. La réinitialisation chaque jour crée un phénomène d’érosion (le beta slippage) qui détruit du capital dès que le marché oscille sans direction claire. Concrètement : un indice qui perd 10 % puis regagne 11,1 % revient à son point de départ, mais son ETF à levier 2, lui, ressort en perte. Ajoutez des frais de 0,60 % par an, et vous obtenez un instrument de trading, pas d’épargne. J’ai consacré un article entier aux ETF à levier et aux ETF inverses. Lisez-le avant de cliquer.
2. Croire qu’on diversifie en ajoutant du Nasdaq à un MSCI World
« J’ai 90 % de MSCI World et 10 % de Nasdaq pour booster. » Je reçois cette question chaque semaine, et la formulation trahit le malentendu.
Ajouter du Nasdaq à un portefeuille mondial ne diversifie rien du tout. Ça concentre. Vous prenez des sociétés que vous détenez déjà et vous en achetez davantage, avec en prime un coût annuel supérieur. La décision est parfaitement défendable si elle est consciente. Mais appelez-la par son nom : c’est une surpondération sectorielle et géographique.
3. Utiliser les performances à dix ans comme argument
Dix ans, en Bourse, c’est du court terme. Et comme je l’ai montré plus haut avec l’exemple du 31 décembre 2007, la date de départ retenue décide à elle seule du résultat de la comparaison.
Appliquez systématiquement le même réflexe, sur mes chiffres comme sur ceux des autres : sur quelle période, dans quelle devise, avec ou sans dividendes, et pour quel niveau de risque ? Une performance sans ces quatre précisions ne veut rien dire.
4. Attendre « une petite baisse » pour rentrer
Sur un indice aussi volatil, la tentation du market timing est maximale. Elle est aussi maximalement destructrice.
Les études montrent que l’investissement en une fois bat l’investissement progressif environ deux fois sur trois, simplement parce que les marchés montent plus souvent qu’ils ne baissent. Mais ce n’est pas la bonne façon de poser le problème. Le DCA (Dollar Cost Averaging, l’investissement régulier et automatisé) n’est pas une stratégie d’optimisation mathématique, c’est une stratégie comportementale. Son intérêt est de vous permettre de rester investi quand l’indice perd 30 %. Un investissement massif théoriquement optimal, mais qui déclenche une panique et une vente au plus bas, est catastrophique. Le meilleur plan est celui que vous suivrez.
Vous pouvez simuler tout cela avec ma calculatrice DCA, ou directement depuis l’application Épargnant 3.0, gratuite et sans inscription : iPhone et iPad, Android.
Combien mettre en ETF Nasdaq dans un portefeuille ?
Je ne donne pas de conseil personnalisé, et aucun pourcentage universel n’existe. Je peux en revanche vous donner la grille de lecture que j’applique pour moi-même.
- Le socle reste un indice large : MSCI World, MSCI ACWI ou S&P 500 selon votre enveloppe et votre degré de conviction sur les marchés émergents. C’est là que doit se trouver la très grande majorité de votre poche actions.
- Le Nasdaq est une ligne satellite, au même titre que les petites capitalisations ou une exposition sectorielle. Une ligne satellite qui dépasse 10 à 15 % de la poche actions cesse d’être un satellite.
- Le test de résistance : prenez le montant que vous envisagez d’y placer, divisez-le par cinq, et demandez-vous si vous seriez capable de continuer à verser tous les mois en voyant ce chiffre pendant deux ans. C’est arrivé entre 2000 et 2002. Si la réponse est non, réduisez le montant.
- Écrivez votre allocation avant d’acheter, avec vos règles de rééquilibrage. C’est la seule protection efficace contre vos propres biais, et c’est la méthode que je détaille dans Créer et piloter un portefeuille d’ETF.
Conclusion pour l’Épargnant 3.0
Le Nasdaq-100 n’est ni le placement miracle vendu par les uns, ni le piège absolu dénoncé par les autres. C’est un pari concentré sur les très grandes valeurs de croissance américaines, dont plus de 90 % du poids se trouve déjà dans un ETF S&P 500, et dont l’histoire montre qu’il peut faire attendre quinze ans un investisseur mal entré.
Voici ce que je ferais à votre place, dans l’ordre.
- Vérifiez d’abord votre socle. Si vous n’avez pas encore un ETF monde ou S&P 500 largement majoritaire dans votre poche actions, le Nasdaq n’est pas la priorité. Commencez par là.
- Calculez votre coût total annuel : frais de l’enveloppe plus frais de l’ETF. Environ 0,14 % sur compte-titres, 0,30 % sur PEA, et de 0,43 % à 0,72 % en assurance vie selon le contrat. Ce chiffre est le seul que vous maîtrisez.
- Choisissez le bon produit. Sur PEA, vous n’avez qu’une option, le PUST (FR0011871110). Sur compte-titres, le BNP Paribas Easy II (IE000QDFFK00) à 0,14 % offre le meilleur rapport frais/solidité. Ne payez pas 0,30 % pour la seule notoriété d’une marque.
- Fixez un pourcentage maximum et écrivez-le. Au-delà de 10 à 15 % de votre poche actions, vous ne diversifiez plus, vous pariez.
- Automatisez vos versements et ne touchez plus à rien. Surtout pas en cas de baisse.
Si ce sujet vous intéresse, les articles sur le MSCI World et sur le MSCI ACWI vous donneront le point de comparaison qui manque à 90 % des discussions sur le Nasdaq. Et si vous voulez la méthode complète pour construire et piloter votre allocation, c’est l’objet de la formation Épargnant 3.0.
Je vous souhaite le meilleur pour votre épargne et surtout pour tout le reste !
Questions fréquentes sur les ETF Nasdaq
Quel est le meilleur ETF Nasdaq 100 ?
Cela dépend de l’enveloppe. Sur PEA, il n’y a qu’un seul choix possible : l’Amundi PEA Nasdaq-100 UCITS ETF Acc (FR0011871110, mnémonique PUST), à 0,30 % par an. Sur compte-titres, le BNP Paribas Easy II NASDAQ 100 (IE000QDFFK00) combine des frais de 0,14 % et un encours de plus de 2 milliards d’euros, ce qui en fait à mon sens le meilleur compromis. Le UBS Nasdaq-100 (IE000SB4G4I4) est légèrement moins cher à 0,13 %, mais son encours reste plus modeste.
Peut-on investir sur le Nasdaq dans un PEA ?
Oui, via un unique ETF à réplication synthétique, le PUST (FR0011871110). Le fonds détient un panier d’actions européennes et échange leur performance contre celle du Nasdaq-100 par un contrat de swap avec BNP Paribas. Ce mécanisme, parfaitement légal et encadré par la réglementation UCITS, introduit un risque de contrepartie qui n’existe pas sur un ETF à réplication physique.
Faut-il choisir le Nasdaq ou le S&P 500 ?
Plus de 90 % du poids du Nasdaq-100 se trouve déjà dans le S&P 500. Choisir le Nasdaq revient donc surtout à surpondérer les grandes valeurs de croissance, avec une volatilité nettement supérieure : l’indice a perdu 82 % entre 2000 et 2002 et a mis quinze ans à retrouver son plus haut. Sur les quatre dernières années civiles, il n’a devancé le S&P 500 que de 6 points cumulés en euros. Le S&P 500 est plus diversifié et ses ETF sont deux à trois fois moins chers. Les performances passées ne préjugent pas des performances futures.
Existe-t-il un ETF sur le Nasdaq Composite ?
Pas en Europe. Tous les ETF UCITS disponibles suivent le Nasdaq-100. Pour une exposition plus large au marché américain, il faut se tourner vers un ETF S&P 500 ou MSCI USA.
Que se passe-t-il quand une société entre ou sort de l’indice ?
Votre ETF achète ou vend automatiquement, sans que vous ayez à intervenir et sans qu’aucun émetteur ne vous prévienne. Sur un indice de 100 lignes très concentré, ces mouvements ont un effet bien plus sensible que sur un indice mondial. Le Nasdaq-100 a d’ailleurs assoupli ses règles d’admission en 2026 pour intégrer plus rapidement les grosses introductions en Bourse, ce qui accentue ce phénomène.
Faut-il prendre un ETF Nasdaq couvert contre le risque de change ?
Le sujet est réel : une baisse marquée du dollar peut transformer une année à deux chiffres en devise locale en une hausse de quelques pour cent seulement en euros. Mais la couverture de change a un coût annuel récurrent, et sur un horizon long les variations de devises ont historiquement tendance à se compenser. Sur des actions détenues plus de dix ans, je n’utilise pas de version couverte.
À propos de l’auteur
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Guide gratuit
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.
Édouard Petit
Créateur d’Épargnant 3.0 · Professeur de finance à l’ESCP · Auteur
Depuis 2015, j’aide des milliers d’investisseurs à éviter les erreurs les plus fréquentes avec les ETF et à construire un patrimoine sur le long terme.
50 000+
livres vendus
2 500+
avis lecteurs
2015
actif depuis
Les trois erreurs que j’observe le plus souvent dans les portefeuilles d’ETF.
Les contenus publiés sur Épargnant 3.0 sont fournis à titre pédagogique et ne constituent pas des conseils en investissement. Certains liens peuvent être affiliés, ce qui contribue au financement du contenu gratuit proposé sur le site. Vous pouvez vous référer à ma Charte éditoriale et politique de transparence. L’investissement comporte un risque de perte en capital.



Bonjour Edouard,
Je souhaiterais faire du DCA sur mon CTO en investissant une faible part sur un ETF NASDAQ-100.
Que pensez-vous de l’ETF suivant UBS Nasdaq-100 UCITS ETF USD acc (ISIN IE000SB4G4I4 | Ticker BCFP ) ?
Même s’il est récent (mars 2025), il présente, semble-t-il, un encours satisfaisant (284 M) et des frais de gestion de 0,13% intéressants. De plus la société émettrice est solide (UBS) et la valeur liquidative abordable (environ 29 euros au moment où j’écris ce message).
Un point m’interpelle concernant la devise du fond (USD).
Avec mes remerciements,
Bonjour Edouard,
Que pensez vous d’un portefeuille avec ces deux ETF en longterme ?
90% Lyxor MSCI World
10% Lyxor Nasdaq100 (pour booster un peu)
Ou d’après vous, pour une gestion passive, juste 100% MSCI World suffis?
Merci par avance
Bonjour Fabien, les deux sont possibles, ça dépend de vos choix ; mais il y a déjà beaucoup de techs américaines dans le msci world. Mais il n’est pas certain que la tech américaine continue à performer comme dans les 10 dernières années.
Bine à vous
Bonjour,
Que pensez-vous de ce fonds aux performances exceptionnelles sur 10 ans : Lyxor Nasdaq-100 Dly (2x) Lev ETF EUR – FR0010342592
https://www.quantalys.com/Fonds/16795
Je souhaiterais mettre un petit billet sur ce fonds dans le cadre de la diversification de mon assurance vie.
J’ai un horizon long terme (10/15 ans).
Merci d’avance pour vos remarques !
Article malhonnête du fait que vous considérez dans les interprétations de croissance récente la période 2000-2003 qui était justement l’éclatement d’une bulle spéculative extrêmement prévisible des valeurs technologiques, ce que vous n’évoquez même pas. Comme vous l’avez dit, les choses ont bien changé depuis depuis quelques décennies, c’est en particulier vrai depuis la fin de la bulle internet. Voilà pourquoi une lecture à partir de 2004 aurait été significative, encore bien plus que celle à partir de 2009. Et vous auriez vu que le Nasdaq a fait du 632% contre 278% pour le spy. Le Nasdaq a donc explosé votre indice préféré, malgré votre jalousie issue sûrement du fait que vous ayez raté le train. Et croyez moi, vous allez en rater encore beaucoup avec une mentalité pareille. :)
Entièrement d’accord avec vous Picsou.
La bulle internet, c’était y a plus de 15 ans, soit une éternité.
La situation n’est plus la même aujourd’hui. Tout d’abord 50% du Nasdaq 100 est constitué des mastodontes du GAFAM, autant dire du solide avec des business bien établis.
L’indice Nasdaq 100, c’est une cash machine, bien mieux comparé au perf du SP500 :
Sur les 5 dernières années, le NASDAQ100 (+140%), le SP500 (+58%)
Depuis le début de l’année 2020 et malgré la crise du COVID-19, le NASDAQ 100 réalise toujours des plus hauts historiques.
A bon entendeur…
Bonjour Virtuoso et Picsou,
L’article n’est pas malhonnête.
Edouard parle de long terme et pas de court terme et ne donne que son avis sur le Nasdaq avec une argumentation solide lorsque l’on parie sur du très long terme.
Après, c’est à chacun de faire sa propre opinion.
Si vous vous placez sur du court terme, votre raisonnement est juste, mais sur du long terme (20 ou 30 ans), est ce que le Nasdaq 100 n’est-il pas trop risqué par rapport au S&P500 ou un MSCI USA ?
De toute façon, à cet instant t, personne ne peut prédire ce qu’il va superformer dans l’avenir (et si cela était possible l’indice qui devait superformer dans le futur ne superformera plus).
Je me suis investi sur le nasdaq 100 juste après le krach covid 19 car je trouvais que c’était une belle opportunité d’achat à bon compte et j’avais des capitaux à placer à ce moment.
Donc oui, je suis en plus value de 40% actuellement mais ça ne relève pas d’un quelconque talent ou vision du futur, j’ai juste fait un pari court terme, cependant les gens qui ont placé leur capital avant le krach doivent pleurer actuellement d’avoir fait un placement aussi risqué que le NASDAQ 100 car je ne suis pas sûr qu’ils sont en plus value !
De même j’ai gagné 30% en en 2019 en l’espace de 3 mois sur un ETF investi en Grèce et sur un ETF Royaume Uni, que j’ai revendu depuis fin 2019, parce que j’avais fait un pari à très court terme (marché sous-évalué à cause de la dette Grec et à cause du Brexit et de la perspective d’un premier no-deal en en 2019), mais en tout cas, je n’avais pas fait un pari long terme à cause de très grosses incertitudes sur la Grèce et la Royaume Uni (seulement 5% de mon capital investis dessus), et j’ai fini par retirer mes capitaux content de ma performance en très peu de temps, conscient que ça pouvait se retourner contre moi à tout moment.
Et il ne faut pas oublier, votre performance sur le court terme va dépendre de votre point d’entrée. Pour vous convaincre, il suffit de regarder les ETF à effet de levier, votre bonne ou mauvaise performance va dépendre de votre point d’entrée !!!
Bonjour Edouard,
L’ETF Amundi PEA c’est plutôt FR0013412269 Mnémo PANX
Bonne journée
Amundi ETF NASDAQ-100 UCITS ETF EUR – FR0010892216 ne semble pas être compatible PEA – en tout cas sur Bourse Direct. Mais bon, tant pis, de toute manière vous m’avez fait changer d’avis ;-), je vais investir plutôt sur le S&P.
Merci pour cet article très instructif. Bien cordialement.
Je tiens à vous remercier pour ce précieux renseignement sur le Nasdaq, il tombe à point nommé pour moi !
Meilleures salutations
ERic
Bonjour,
êtes vous sur du code pour l’etf de Amundi (FR0007063177) Je ne trouve que celui-là : LU1681038243 ; c’est le même ETF ? sinon quelle est la différence ?
merci
Bonjour,
Voilà un article très clair et très instructif merci
Merci, je ne trouvait pas l’ ETF QQQ sur ma plateforme de trading. grace a votre article j’ai trouvé Invesco EQQQ
Merci pour cet article qui élargit le champ de vision. La performance du Nasdaq depuis 10 ans est très attirante mais il est important de souligner que le risque est plus élevé que sur le S&P 500 et qu’à LT, la performance n’a pas été forcément supérieure.
Tres bonne analyse, merci.
Bon, la perf est quand meme plus importante qu un livret A, et logee dans un pea, c est qd meme magique.Le Nasdaq 100 comme le SP500 illustrent un phenomene, la superformance de la bourse Us comparee au Cac 40.Si on peut y acceder a moindre frais, pourquoi se gener.